Сам выписал себе два рецепта на покупку димедрола: прокуратура Гомеля поддержала гособвинение в суде
Прокуратура Московского района г.Минска направила в суд уголовное дело в отношении 36-летнего столичного жителя – ему инкриминированы уклонение от уплаты налогов, повлекшее причинение ущерба в значительном размере, а также уклонение от исполнения обязанностей налогового агента по перечислению налогов, подлежащих исчислению, удержанию и перечислению в бюджет, повлекшее причинение ущерба в особо крупном размере.
Согласно материалам дела обвиняемый – фактический собственник и руководитель общества с ограниченной ответственностью, осуществляя руководство и контроль за его деятельностью и отвечая за организацию, правильность ведения бухучета, правильное исчисление налогов, подлежащих уплате в бюджет, подписание документов и отчетности, с января 2024 года по январь 2025 года не отражал в полном объеме в бухгалтерском учете компании выручку при оказании услуг по перевозке пассажиров. В итоге сформировалась сумма, с которой в нарушение законодательства не исчислялись, не удерживались и не перечислялись налоги, подлежавшие уплате в бюджет. После чего обвиняемый внес в налоговую декларацию заведомо ложные сведения, которые влияли на исчисление налогов.
Указанные действия повлекли причинение ущерба государству в значительном размере в виде неуплаты в бюджет налогов на 220 тыс. рублей.
Он же с января 2024 года по апрель 2025 года при осуществлении финансово-хозяйственной деятельности по перевозкам автомобилями-такси не заключил с наемными работниками компании, которые фактически исполняли трудовые обязанности, трудовых либо гражданско-правовых договоров. Не отразил сведения об объектах налогообложения подоходным налогом в налоговом и бухгалтерском учетах, хотя фактически имел работников, которые получили доход от трудовой деятельности на предприятии. Не представил декларации налогового агента по подоходному налогу с физических лиц в компетентные органы в установленные сроки.
Такими противоправными действиями обвиняемый уклонился от обязанностей агента по исчислению, удержанию у плательщика и перечислению в бюджет налогов в сумме более 680 тыс. рублей.
Всего действия обвиняемого повлекли недоплату в бюджет свыше 900 тыс. рублей.
Уголовное дело находилось в производстве Московского (г.Минска) районного отдела Следственного комитета.
По результатам изучения материалов дела в прокуратуре пришли к выводу об обоснованности обвинения и объективном исследовании обстоятельств преступлений. Согласились с квалификацией содеянного по ч.1 ст.243 и ч.2 ст.243-1 Уголовного кодекса Республики Беларусь.
Кроме того, заместитель прокурора Московского района г.Минска с учетом частично погашенной обвиняемым суммы задолженности перед бюджетом заявил исковое требование о взыскании с него ущерба в размере 885 тыс. рублей.
Служба информации
прокуратуры города Минска
Другие новости
Похитили из микроавтобуса свыше 100 тыс. евро и 11 тыс. долларов США: прокуратура Минской области направила уголовное дело в суд
Цена беспечности на дороге: прокуратура Витебской области направила уголовное дело в суд о ДТП с тяжелыми травмами у трех человек
Основные события
Защита традиционных семейных ценностей, борьба с распространением вредного для развития детей контента: с участием Генерального прокурора Республики Беларусь Дмитрия Горы состоялось 24-е заседание генеральных прокуроров государств-членов ШОС
Возврат полученных преступным путем активов из-за рубежа, сотрудничество прокуратур в военной сфере: делегация Генеральной прокуратуры приняла участие в заседании КСГП в Казани
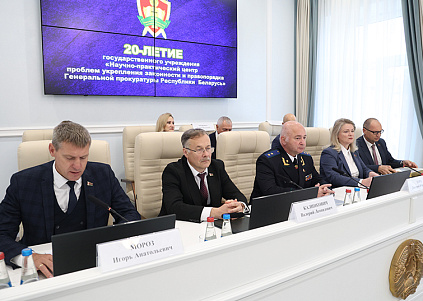
20 лет во имя законности и правопорядка: в НПЦ Генеральной прокуратуры состоялось торжественное собрание
Последние новости
Противодействие коррупции: заместитель прокурора Могилевской области Андрей Волков принял участие в координационном совещании в Краснопольском районе
49 деревьев как символ связи поколений: в Лунинце по инициативе прокуратуры открыли Аллею памяти сожженным деревням
Исполнение законодательства о мелиорации и охране земель: прокуроры Брестчины выявили ряд нарушений